
郡山市のハウスメーカーが教える!住宅ローン控除を最大限活用する方法
郡山市でマイホームの建築を検討中のみなさん、家づくりの資金計画に不安はありませんか? 住宅ローンの返済は家計に大きな影響を与えますが、住宅ローン控除(住宅ローン減税)という国の優遇制度を最大限に活用すれば、賢く税負担を減らしながら理想のマイホームを手に入れることができます。
本記事では、郡山市のハウスメーカーの視点から、住宅ローン控除の基本と上手な使い方、さらに郡山市ならではの支援制度まで、わかりやすく解説します。
「住宅ローン控除ってそもそも何?自分も対象になるの? どうやったら一番お得に使えるの?」といった疑問に寄り添いながら、制度のポイントと家計へのメリットをストーリー形式でお伝えします。
それでは、住宅ローン控除を味方につけて、郡山での家づくりを成功させる方法を一緒に見ていきましょう。
住宅ローン控除とは?その仕組みとメリット
住宅ローン控除(正式名称:住宅借入金等特別控除)とは、住宅ローンを利用してマイホームを新築・取得した場合に、年末時点の住宅ローン残高の一定割合を所得税から控除できる制度です。 一般的には「住宅ローン減税」とも呼ばれ、住宅取得者の税負担を軽減する目的で設けられています。
控除額と控除期間の基本
住宅ローン控除で控除される金額は、原則として住宅ローン残高の0.7%相当額で、これが毎年所得税から差し引かれます。 たとえば、年末時点のローン残高が3,000万円なら、その年の所得税から最大21万円(3,000万円×0.7%)が控除される計算です。
控除が受けられる期間は、新築住宅のうち一定の要件を満たす場合で最長13年間、それ以外は通常10年間です。 つまり、先ほどの例では13年間で約273万円もの税金が戻ってくる可能性があるということです。
さらに、所得税から控除しきれない部分がある場合は、翌年度分の住民税からも一部控除を受けることができます(上限9万7,500円まで)。 これにより、所得税だけでなく住民税の負担も軽減される仕組みです。
多くのサラリーマン家庭では所得税・住民税の負担が毎月の給与天引きで行われていますが、住宅ローン控除を適用すると年末調整や確定申告の後に払いすぎた税金が還付される形で手元に戻ってきます。
メリット
住宅ローン控除を活用することで、毎年受け取る控除額(還付金)を住宅ローンの繰上げ返済や教育資金に充てることも可能です。
例えば、10~13年の控除期間で得られるまとまった金額は、お子様の教育費や将来の老後資金、ローンの繰上げ返済、家のメンテナンス費用に充てることができ、家計にゆとりを生む効果があります。
また、控除期間が終了する頃にはお子様の成長や教育費の増加時期と重なるケースも多いため、この制度による還付金は子育て世帯にとって大きな助けとなるでしょう。
Point
住宅ローン控除は節税効果によって住宅取得コストを実質的に軽減できる制度です。 長期間にわたって毎年税金が戻ってくるため、「家計の家賃支出が減るイメージで資金計画を立てられる」のが魅力です。
まずはこの仕組みを正しく理解し、ご自身のローン計画でどれくらいの控除が受けられるか試算してみましょう。
2022年改正と適用期限の延長
住宅ローン控除の制度はこれまでに何度か改正されています。 2022年の税制改正では、控除率がそれまでの1.0%から0.7%に引き下げられる一方、控除期間が原則10年から13年に延長され、さらに制度適用期限も2025年(令和7年)まで延長されました。
この背景には、「住宅取得支援を通じた経済活性化」や「省エネ住宅の普及による脱炭素社会の実現」といった目的があります。
つまり、2025年入居分までは現行制度が継続する見込みであり、今が住宅ローン控除を活用したマイホーム取得のチャンスと言えます。
なお、2024年以降に建築確認を受ける新築住宅については、省エネ基準に適合しない住宅は住宅ローン控除の対象外となる点に注意が必要です。
これは国が省エネ性能の高い住宅取得を促すための要件強化で、断熱性能などが一定基準を満たさない住宅は控除を受けられなくなる措置です。
ただし、2023年中に建築確認を受けていれば省エネ不適合でも一定の控除(借入限度額2,000万円・控除期間10年)の適用猶予があります。
いずれにせよ、これから家を建てる方は最新の基準に適合した住宅を建てることが、最大の税優遇を受ける前提となります。
2024年以降の住宅ローン控除対象住宅に関する重要な変更点
2024年1月以降に建築確認を受けた新築住宅は、原則として省エネ基準に適合する必要があります。 ただし、以下の経過措置があります。
1.2023年12月31日以前に建築確認を受けたことを証明できる場合
2.2024年6月30日以前に建築されたことを証明できる場合 上記の場合は「その他の住宅」として借入限度額
2,000万円・控除期間10年の条件で控除を受けられます。
住宅ローン控除の対象者と条件(自分も対象になる?)
「自分は住宅ローン控除を受けられるのか?」という点は誰もが気になるところです。 住宅ローン控除の対象となるのは、住宅ローンを利用して居住用の住宅を取得した人で、かつ法律で定められた一定の要件を満たす必要があります。
以下に主な適用条件を整理します。
新築住宅の場合の主な適用条件
新築住宅を取得して住宅ローン控除を受けるには、次のような条件をすべて満たす必要があります。
・自らが居住するための住宅であること(賃貸用ではなく自分や家族が住む家である)。
・床面積が50㎡以上であること(登記上の面積)。 50㎡未満の住宅は原則対象外ですが、※後述の特例あり。
・合計所得金額が2,000万円以下であること。
・ 住宅の引渡し(または工事完了)から6ヶ月以内に入居し、その年の12月31日時点まで引き続き居住していること。
・住宅ローンの償還期間(返済期間)が10年以上であること。
・併用住宅(店舗併設住宅など)の場合は、床面積の2分の1以上が居住用であること。
・入居年とその前後2年以内に、3,000万円特別控除や住宅買換え特例など他の居住用財産の譲渡特例を受けていないこと。
上記が基本的な条件です。
特に床面積50㎡以上と所得2,000万円以下という2点は重要なチェック項目です。 これらを一つでも満たさないと控除を受けられないため、購入物件の規模やご自身の収入状況を事前によく確認しましょう。
※小規模住宅の特例: 2022年の改正で床面積40㎡以上50㎡未満の住宅も一部対象に加わりました。
ただしこの特例を受けるには合計所得金額1,000万円以下で、かつ2023年末までに建築確認済みであること等の条件があります。
該当するケースは多くありませんが、都市部のマンション等で40㎡台の物件を検討する若い世帯は頭に入れておくと良いでしょう。
中古住宅(既存住宅)の場合の追加要件
中古住宅(既存住宅)を購入して住宅ローン控除を受ける場合、新築の条件に加えて耐震基準に適合していることを証明する要件があります。
具体的には以下のいずれかを満たす住宅が対象です。
・1982年(昭和57年)1月1日以降に建築された住宅であること(新耐震基準施行以降の住宅)。 上記に該当しない場合、耐震改修を行うか、専門機関の検査を受けて耐震性を証明すること。
例
耐震基準適合証明書の取得、既存住宅売買瑕疵保険の付保、住宅性能評価書(耐震等級付き)の取得。 要するに、中古住宅でも耐震性が確保された住宅でなければ控除対象にならないということです。
築古の物件を購入する際は、この耐震要件をクリアできるかどうか必ず確認しましょう。
住宅の種類による借入限度額の違い
住宅ローン控除では、控除額の計算対象となるローン残高には上限(借入限度額)が定められています。 上限額は住宅の種別や性能によって異なり、高性能な住宅ほど大きな借入残高まで控除対象に含める設計です。
現行制度における主な区分と借入限度額は以下の通りです。
認定住宅(長期優良住宅・低炭素住宅)
借入残高上限 4,500万円(※2024~25年入居の場合。2023年入居までは5,000万円)。
ZEH水準省エネ住宅
借入残高上限 3,500万円(2024~25年入居。2023年入居までは4,500万円)。
省エネ基準適合住宅
借入残高上限 3,000万円(2024~25年入居。2023年入居までは4,000万円)。
上記以外の住宅
控除対象外(2024年以降入居の場合)。※2023年末までに建築確認を受けた経過措置住宅は例外的に上限2,000万円・控除期間10年。
既存住宅(中古) 借入残高上限 2,000万円~3,000万円(耐震証明等ありの場合3,000万円、なしの場合2,000万円が上限。控除期間はいずれも10年)。
▶ 子育て世帯・若者夫婦世帯への特例
上記の借入限度額について、2023~2025年に新築住宅へ入居する子育て世帯(18歳未満の扶養親族がいる世帯)または若者夫婦世帯(夫婦のいずれかが39歳以下の世帯)の場合、2022~23年入居時の上限額が維持される特例があります。
例えば2025年入居でも長期優良住宅なら5,000万円、ZEH住宅4,500万円、省エネ住宅4,000万円までローン残高が控除対象になる措置です。 これは子育て世帯等へのさらなる支援策であり、郡山市のように若いファミリー層が多い地域ではぜひ活用したいポイントです。
例
長期優良住宅を新築し、借入額5,000万円・年末残高を推移させた場合、子育て世帯なら本来4,500万円の上限が5,000万円まで拡大されるため、最大控除額は年間35万円(5,000万円×0.7%)となります。 13年間で計455万円もの減税効果が得られる計算です(所得税・住民税合わせた控除総額)。
これは大きなメリットと言えるでしょう。 以上のように、ご自身が購入・建築する住宅の種類によって控除の上限枠が異なります。
新築時に認定長期優良住宅やZEH認定を取得できる場合は、手続きや多少のコストがかかっても将来的な減税メリットが大きいため、可能な範囲で高性能住宅の認定取得を検討する価値があります。
住宅ローン控除の申請方法と手続き(どうやって申請する?)
住宅ローン控除を受けるには所定の手続きを行う必要があります。 基本的な流れは以下の通りです。
初年度(入居年)
自分で確定申告を行い、住宅ローン控除の適用を申請します。 サラリーマンの方でもこの初年度だけは確定申告が必要になる点に注意してください。
確定申告では、税務署に以下の書類を提出します。 確定申告書A様式(またはB様式)および住宅借入金等特別控除額の計算明細書。
住宅取得資金に係る借入金の年末残高証明書(金融機関が発行する残高証明書)。 登記事項証明書(登記簿謄本)および売買契約書・工事請負契約書の写し(取得住宅の床面積や取得日、取得価額を確認するため)。
住宅の品質証明書類(長期優良住宅認定通知書や耐震基準適合証明書など、該当する場合)。 初年度の確定申告により、その年分の所得税から住宅ローン控除額が還付されます。
還付申告の場合、入居翌年の確定申告期間前でも提出可能なので、入居後早めに手続きを済ませておくと良いでしょう。
2年目以降(控除適用期間中)
基本的には会社員の方であれば年末調整で控除手続きを継続できます。 初年度の確定申告後、税務署から交付される「住宅借入金等特別控除申告書」を勤務先に提出し、毎年の年末残高証明書とともに会社で年末調整を行ってもらいます。
これにより、2年目以降は確定申告をしなくても給与天引きの段階で住宅ローン控除が反映される仕組みです。
※転職した場合や自営業の方は、控除期間中も毎年確定申告で住宅ローン控除の申告を行います。
また、控除期間が10年を超えて13年まであるケースでも、年末調整で対応可能です。 年末調整で控除しきれなかった場合(途中で所得が減った年など)は確定申告で住民税控除分の適用を受けることもできます。
住民税の控除適用
所得税から引ききれなかった控除額の一部は翌年度の住民税から控除されます。 この手続きは原則自動で行われます。
初年度に確定申告をしていれば、その情報が自治体にも連携されて翌年以降の住民税課税で考慮されます。 ただし、自治体から送付される住民税の決定通知書に控除が適用されているか念のため確認しましょう。
以上が大まかな手続きの流れです。 公的機関の案内や確定申告書類の記入例は国税庁や郡山市役所にも用意されていますので、不安な場合はそれらを参考にすると安心です。
特に初めて確定申告をする際は、「住宅ローン控除 確定申告の手引き」(国税庁)などを参照し、一つ一つチェックしながら進めましょう。
豆知識: e-Taxを使えば自宅からオンラインで確定申告書を提出できます。
マイナンバーカードがあれば比較的簡単に手続きできますので、時間が取れない方はe-Taxの活用も検討してください。 税務署の相談窓口や市役所での税相談会なども毎年開催されますので、わからない点は専門家に聞いて解決しながら確実に申請しましょう。
郡山市における住宅ローン控除の活用ポイント
ここまで住宅ローン控除の全国共通ルールを説明してきました。 では、郡山市でマイホームを建てる場合に知っておきたい地域特有の情報や有利な活用ポイントを見ていきましょう。
郡山市の住宅事情と控除メリット
郡山市(福島県)は首都圏や政令指定都市と比べると土地・建物価格が抑えられており、比較的手頃な予算で新築マイホームを取得しやすいエリアです。
実際、住宅市場データによれば福島県における一戸建て住宅の平均価格は約2,550万円と試算されています。
郡山市はその中でも商業施設や雇用が集まるエリアであるためやや高めではありますが、それでも3,000万円前後で土地付きの新築一戸建てが取得できるケースが多く見られます。
この価格帯であれば、多くのご家庭は住宅ローンを組んでも借入額が住宅ローン控除の限度額内(先述の3,000~4,500万円程度)に収まるでしょう。
例えば3,000万円のローン残高に対して13年間控除を受ければ、最大で約273万円もの減税が可能です(所得税+住民税の合計)。
郡山市の平均的な年収水準(共働き世帯であれば500~700万円台が中心)であれば、この控除枠を十分に活かせるだけの所得税額が見込まれます。
つまり、郡山市での家づくりは住宅ローン控除との相性が良く、家計にとって大きな恩恵を受けやすい環境にあると言えます。
また、郡山市は都市ガスや上下水道といったインフラも整備され、生活コストも都市圏に比べれば低めです。
住宅ローン控除で浮いたお金を月々の教育費や車の維持費、将来のメンテナンス積立に回すことで、地方ならではのゆとりある子育て環境を維持できるでしょう。
「郡山で広い庭付きのマイホームを持ちながら、住宅ローン控除で賢く節約」という暮らし方は、まさに子育て世代にとって理想的なライフプランの一つです。
郡山市・福島県の住宅取得支援制度を活用しよう
国の住宅ローン控除以外にも、郡山市や福島県には住宅取得支援のための補助金・優遇制度がいくつか存在します。 これらを住宅ローン控除と組み合わせれば、さらにお得に家づくりが可能です。
代表的なものをいくつかご紹介します。
こどもエコすまい支援事業(国)
高い省エネ性能を有する新築住宅を子育て世帯・若者夫婦世帯が取得する場合に、一律100万円の補助金が交付される国の制度です。
ZEHレベルなど一定の基準を満たす住宅が対象で、2023年に実施されていた制度ですが予算上限に達したため受付終了となりました。
ただ、2024年度以降は後継の「子育てグリーン住宅支援事業」など新たな支援策が予定されています。
郡山市で省エネ住宅を建てる予定の方は、今後の国の補助金情報もチェックしておきましょう。 補助金100万円は現金で受け取れるため、自己資金の不足分補填やオプション設備の導入費用に充当することができます。
多世代同居・近居推進事業(福島県)
福島県では三世代同居・近居を促進するため、祖父母・親・子ども世代が同居または近接して住む住宅を新築・取得する場合に補助金を交付しています。
さらに、三世代同居住宅を取得した場合には不動産取得税の一部軽減措置も設けられており、申請により税負担を減らすことが可能です。
もし「親世代と同居する二世帯住宅を郡山市に建てたい」といった計画がある場合、県の窓口でこうした補助制度の要件を確認すると良いでしょう。
補助金額や要件はその年度の予算で変動しますが、例えば住宅取得費用の一部(数十万円程度)が補助されたり、不動産取得税が数十万円軽減されるケースがあります。
三世代同居は子育て支援(祖父母の協力)にもつながるため、資金面と生活面の両方でメリットが得られそうです。
郡山市エネルギー3R推進事業補助金(郡山市)
郡山市独自の支援として、新築時に太陽光パネルと蓄電池をセットで設置する家庭や、事業用に太陽光パネルを設置する際の導入費の一部を市が負担してくれる制度です。
省エネ設備を搭載すれば光熱費削減にもなり、かつ住宅ローン控除の「省エネ基準適合住宅」として借入限度額拡大の恩恵(上限3,000万円→4,000万円)も受けられるので一石二鳥です。
補助金額は設備や年度によりますが、家庭用蓄電池であれば定額で10万円または13万円、事業用太陽光発電なら上限25万円の補助が出る例があります。また、福島県の補助金では太陽光発電に対し1kWあたり数万円の補助がある場合があります。
郡山市に申請して承認を受ける必要がありますので、建築会社とも相談しながら計画しましょう。
移住者住宅取得支援(福島県)
福島県外から郡山市を含む県内に移住して住宅を取得する場合、『福島県住宅取得支援事業』や『ふくしま移住希望者支援事業費補助金』などの補助金を受けられる可能性があります。
郡山市にUターン・Iターンで移住してくる若い世帯がマイホームを建てるケースでは、この制度の対象となれば費用負担が軽減されるでしょう。
該当する方は県の移住支援窓口で詳細を確認してください。 これらの地域支援策は、住宅ローン控除とは別枠で受けられるメリットです。
「補助金で初期費用を抑え、住宅ローン控除で毎年のランニングコストを抑える」という合わせ技ができれば、家計にとってこれ以上ないプラスになります。
郡山市で住宅を建てる際は、ハウスメーカーや工務店もこうした補助制度の情報に精通しています。
当社(郡山市のハウスメーカー)でも各種制度の最新情報を踏まえたご提案が可能ですので、ぜひ気軽にご相談ください。
補足:制度の名称や内容は年度によって変更される場合がありますので、最新の情報は県の窓口でご確認ください。
豆知識
かつて実施されていた「すまい給付金」(住宅取得支援の現金給付制度)は最大50万円の給付額でしたが、2022年で新規受付を終了しました。
現在は上述のような新しい補助金制度に置き換わっています。 古い情報に惑わされず、最新の支援策を調べて活用することが大切です。
住宅ローン控除を最大限活用するためのテクニック(一番お得に使うには?)
最後に、住宅ローン控除の効果をフルに引き出すためのテクニックや注意点をまとめます。 せっかくの制度ですから、適切に利用して1年分たりとも無駄にしないようにしましょう。
1. 入居・契約のタイミングに注意して「控除期間」を確保
住宅ローン控除の適用期間(最大13年)は、「入居を開始した年」を起点にカウントされます。 このため、入居時期とローン契約時期のタイミングによっては控除可能期間が1年短くなってしまうケースがあるので要注意です。
例えば、年末ギリギリの12月に入居したもののローン契約(資金の借入実行)が年明け1月になってしまった場合を考えてみましょう。
一見、13年の控除期間は確保できているように思えますが、実は最初の年(入居年)にローン残高がないため控除を受けられず、結果として控除期間が実質12年分に減ってしまう可能性があります。
逆に「入居が年内、ローン契約も年内」に済ませれば、その年から控除が始まりフルで13年分享受できます。
対策: マイホーム完成・引渡しの時期が年末に近い場合は、できるだけ12月31日までに入居とローン実行を両方完了させるスケジュールを組みましょう。
ハウスメーカーや金融機関とも連携し、「年内入居・年内融資実行」の段取りをつけることが大切です。
契約や工事の遅れで年をまたぐと、最大で数十万円以上の控除額を取り逃がすリスクがあります。
特に郡山市では冬季に積雪や天候で工期が遅れることも考慮し、余裕をもった計画がおすすめです。
2. 夫婦でローンを組む場合は控除枠を有効活用する
共働きでそれぞれ収入があるご夫婦の場合、住宅ローンの組み方によって控除の恩恵を世帯全体で最大化できる可能性があります。 具体的には、夫婦それぞれが連帯債務やペアローンでローン控除を受ける方法です。
連帯債務で按分して控除
夫婦で一つのローンを借り入れ、債務割合を決めてそれぞれの名義で返済していく方法です。 この場合、各自が負担したローン残高に応じて住宅ローン控除をそれぞれ受けることができます。
例えば、ご主人7割・奥様3割の連帯債務にすれば、ご主人と奥様それぞれが年末残高の0.7%ずつ控除を受けます。
特に一方の年収が低く所得税額が控除枠より少ない場合、もう一方にも控除枠を配分することで控除額の取りこぼしを防ぐ効果があります。
ペアローンでそれぞれ控除: 夫婦それぞれが別々に住宅ローンを契約する方法です(例:土地購入資金は夫のローン、建物資金は妻のローン)。 この場合も夫婦それぞれが住宅ローン控除を適用できます。
ただしローンを2本組む形になるため諸費用が増える点や、どちらか一方では単独では物件価格全額を支払えないことが条件になる点に注意が必要です。
これらの方法を使うことで、夫婦合算で見たときの税控除額が最大化され、世帯収入全体で節税メリットを享受できます。
郡山市のように共働き率が比較的高い地域では、ぜひ検討したいテクニックです。 ただし連帯債務やペアローンは金融機関の商品次第でもありますし、万一離婚時の財産分与など将来的なリスクも考慮する必要があります。
詳細はファイナンシャルプランナーや住宅ローンに詳しい担当者と相談し、ライフプランに合わせた選択をしてください。
3. 住宅ローン控除期間中の繰上げ返済は慎重に
住宅ローンを早く返してしまいたいと考えるのは自然なことですが、繰上げ返済のタイミングについては注意が必要です。
なぜなら、住宅ローン控除はローン残高が多く残っているほど控除額が大きくなるため、控除期間中に繰上げ返済をしすぎるとトータルの減税メリットが減ってしまう可能性があるからです。
特に、現在のような低金利下では「住宅ローン控除の控除率0.7%」よりローン金利の方が低いケースが多く見られます。
例えばローン金利が0.5%の場合、借入残高1,000万円あたり年間の利息支払額は5万円ですが、住宅ローン控除で戻ってくる金額は7万円(0.7%)です。
支払利息よりも控除額の方が大きいこの状況は金融上「逆ザヤ」が発生していると言われ、敢えてローン残高を残しておいた方が家計にプラスになるわけです。
戦略
ローン金利が0.7%未満である間は、原則として住宅ローン控除期間が終わるまで繰上げ返済を待つのが得策です。
控除期間が満了した段階で、残った貯蓄を一気に繰上げ返済すれば良いでしょう。 逆に、もしローン金利が0.7%以上の場合(例えば民間ローンの変動金利が上昇した場合など)は、早めに繰上げ返済を進めて利息負担を減らす方が有利になります。
この判断は経済情勢や金利動向によって変わりますので、定期的にローン残高と金利、控除残存期間をチェックし、最適な返済ペースを検討しましょう。
また、借入額が制度の限度額以下の場合(多くの郡山市の方はこのケースでしょう)も、控除期間中は繰上げ返済を急がず限度額いっぱいまで控除を受けきるほうが得策です。
例えば先ほどの例で借入3000万円・金利0.5%の方が控除10年で途中完済してしまうと、手元資金は利息軽減で増えるかもしれませんが、得られたはずの控除残額(場合によっては百万単位)が失われる可能性があります。
4. 控除期間終了後を見据えて資金計画を立てる
住宅ローン控除は永遠に続くものではなく、最大13年で一旦終了します。 控除期間が終わるとその分支出(税金)が増えることになりますので、終了後の家計プランも見据えておくことが大切です。
具体的には、控除で戻ってきたお金を計画的に貯蓄・運用し、控除期間終了後に備えるという方法があります。 例えば、毎年住宅ローン控除で15万円の還付を受けているとしたら、それを使わずに貯蓄や投資に回します。
住宅ローン控除期間中は家計が楽でも、終了後に「毎年数十万円支出が増えて苦しい」とならないよう、臨時収入だと思って未来の支出に備えるのが賢明です。
また、住宅ローン控除が終わるタイミングは、多くの家庭でお子さんが高校・大学へ進学する頃や住宅のメンテナンス費用(リフォーム)がかかり始める時期と重なることがあります。
家計のライフイベント表を作ってみて、どの年にどのくらいお金が必要か、住宅ローン控除はいつまで支援してくれるかを見える化しておくと良いでしょう。
必要であれば、控除期間終了前に繰上げ返済をする代わりに教育ローンやリフォームローンの活用も選択肢に入れるなど、トータルで家計を最適化する発想が求められます。
5. その他の注意点まとめ
最後に、住宅ローン控除を活用する上で見落としがちな細かな注意点をいくつか挙げておきます。 住宅ローン控除を受けている期間中に住宅を売却・賃貸に出す場合: 自宅として居住していない年は控除を受けられません。
また、マイホームを売却して3,000万円特別控除など他の特例を受けると、その年以降住宅ローン控除は打ち切りになります。
将来的に転勤や住み替えの可能性がある人は計画に注意しましょう。
転勤等で一時的に居住しなくなる場合
原則としてその間は控除適用外ですが、再び戻ってきて居住を再開すれば残りの期間の控除を受けることができます(単身赴任で家族が住み続ける場合は引き続きOK)。 長期不在になる場合は税務署に相談を。
二重ローンや借換えの場合
住宅ローンの借り換えは一定の要件を満たせば引き続き控除対象です。 ただし、新たな借入期間が10年以上必要など条件があります。
また、リフォームローン等を別途組んだ場合、増改築等の控除(別枠の控除制度)との関係を整理する必要があります。
控除額が所得税額を上回る場合
上述の通り住民税からの控除がありますが、その上限(9万7,500円)を超えると残念ながら控除しきれない部分は消滅します。
特に育休中で収入が減った年などは、控除枠を使い切れないこともありえます。 配偶者控除との関係も含め、その年の所得見通しに応じて年末調整・確定申告で適切に申告しましょう。
以上、住宅ローン控除を賢く活用するためのポイントを挙げました。 これらを実践すれば、制度のメリットを「漏れなく」「長く」「効果的に」享受できるはずです。
税制は難しく感じるかもしれませんが、一つ一つは常識的でシンプルな対策ばかりです。 ぜひチェックリスト代わりにご活用ください。
おわりに:郡山でのマイホーム取得はプロに相談を!【無料相談受付中】
ここまで、住宅ローン控除の基本から最大活用のコツ、郡山市の地域特性や支援制度まで詳しく解説してきました。 住宅ローン控除はマイホーム取得を強力に後押ししてくれる制度であり、子育て世帯にとって家計の味方です。
適切に活用すれば、数百万円規模の実質補助を受けているのと同じ効果が得られます。 郡山市は住宅取得のメリットが大きいエリアですので、この機会にぜひ制度を最大限に活かして理想のマイホームを手に入れてください。
しかし、住宅ローン控除を含む住宅取得の資金計画は、人生で最も大きな買い物ゆえに専門知識と戦略が求められます。 一人で悩むより、経験豊富なプロに相談することで道筋が見えてくることも多いものです。
当社ウッディホームは郡山市に根ざしたハウスメーカーとして、これまで多くの子育て世代の家づくりをサポートしてきました。 住宅ローン控除や各種補助金制度も踏まえた最適なプランニングで、皆様の夢のマイホーム実現をお手伝いいたします。
▶今すぐできること
少しでも疑問や不安がある方は、ぜひ当社の無料相談窓口をご利用ください。 住宅ローン控除の試算、補助金の適用可否、具体的な資金計画の立て方まで、専門スタッフが丁寧にアドバイスいたします。
また、郡山市の最新住宅事情や施工事例をまとめた資料請求(無料)も随時受け付けております。 「百聞は一見に如かず」です。
情報収集から始めて、一歩ずつ理想の暮らしに近づいていきましょう。 郡山でマイホームを検討中の30代子育て世代の皆様が、住宅ローン控除という強力な制度を味方につけ、安心して家づくりに踏み出せることを心より願っております。
当社スタッフ一同、全力でサポートいたしますので、一緒に賢い家づくりを実現していきましょう!
この記事を書いた人
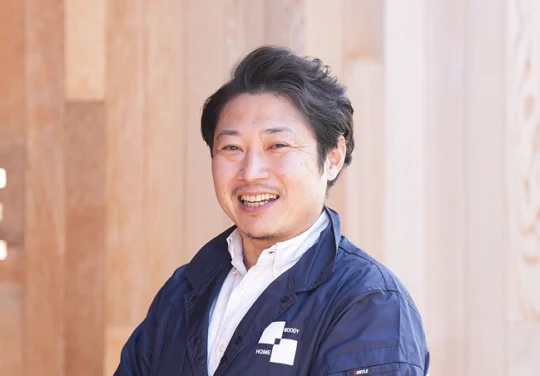
代表取締役
遠藤 洋祐
2017年に先代より事業継承し、株式会社ウッディホームの三代目として舵取りを任される。郡山で61年以上、200棟以上の実績を通して、新築・建売・補助金の取得サポートなど家づくりに関わる全てに精通するプロフェッショナル。
保有資格:二級建築士(一級建築士事務所「都市建築企画室」開設者) / 既存住宅状況調査技術者 / 福島県地震被災建築物応急危険判定士
所属団体:福島県宅地建物取引業協会 / パナソニック ビルダーズ グループ